Betelt ügyvédi naptárak és késő estig tartó ügyfélfogadás kíséri az Otthon Start utolsó napjait. Az agglomerációban megkérdezett ügyvédek jelentős túlóráról számoltak be lapunknak, miközben az ingatlanközvetítők országosan akár kétezerrel több adásvétellel számolnak a szokásosnál. A sietség érthető: a használt lakásokra felvehető támogatott hitel kamata az új programban magasabb lesz.
A Népszabadság–MOST több, az agglomerációban dolgozó ügyvédet is megkérdezett az elmúlt napok tapasztalatairól. Tájékoztatásuk szerint nem volt szabad időpontjuk, és rengeteg túlórával, késő estig fogadták az ügyfeleket. Beszámolóik egybevágnak az ingatlanközvetítők által jelzett kapacitáshiánnyal: a vásárlási szándék mellett most az is számít, jut-e idő a szerződések megfelelő előkészítésére. [1, 2]
A Duna House becslése szerint október utolsó hetében országosan 1000–2000-rel több lakásadásvétel jöhet létre egy átlagos héthez képest. A HVG és a Portfolio által ismertetett elemzés alapján sokan a novemberre vagy decemberre tervezett vásárlásukat hozzák előre. Ezért az októberi kiugrás önmagában nem jelent tartós keresletnövekedést; az év hátralévő részében kiegyenlítődhet a forgalom. [1, 2]
Az Otthon Start megszüntetését Magyar Péter miniszterelnök már október 19-én bejelentette, az átállás pontos menetrendje azonban később vált ismertté. Október 27-én délelőtt Kármán András pénzügyminiszter még az aznapig megkötött adásvételekhez kapcsolódó türelmi időről beszélt. A miniszterelnök délutáni közlése már október 31-ig adott lehetőséget a szerződéskötésre. A kormányfő szerint ezzel a folyamatban lévő ingatlanvásárlások lezárhatók. [3, 4]
A hatályos rendelet két külön határidőt rögzít. Lakásvásárlásnál az adásvételi szerződést legkésőbb 2026. október 31-ig kell megkötni, az Otthon Start iránti hitelkérelmet pedig november 15-ig kell benyújtani a bankhoz. Építkezésnél október végéig az engedélyezési eljárásnak kell megindulnia, vagy az egyszerű bejelentésnek megtörténnie. A novemberi dátum a kérelem benyújtásának jogvesztő határideje, nem a banki elbírálás vagy a folyósítás befejezéséé. [5]
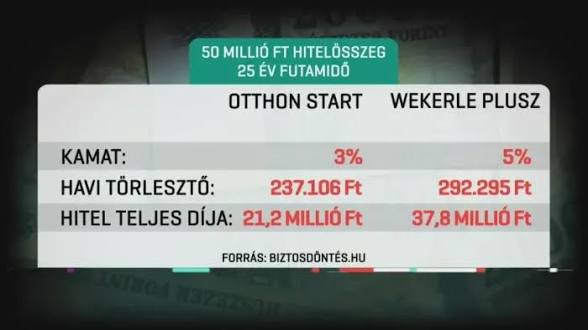
A program helyébe lépő Wekerle Plusz vásárlási és építési hitel október 28-án indult. A hivatalos tájékoztatás szerint új lakás vásárlásához és építéshez továbbra is fix 3 százalékos, használt lakás vásárlásához viszont fix 5 százalékos kamat kapcsolódik. Az igénylői korhatár 18–45 év, a maximális hitelösszeg 50 millió forint. Az új konstrukció öt év életvitelszerű bentlakást ír elő, és ezalatt a bérbeadást sem engedi. [6]
Az új feltételek között könnyítés is van: a többéves társadalombiztosítási jogviszony nem követelmény, ahogyan házasságkötést és gyermekvállalást sem írnak elő. A használt lakást kereső, magasabb kamattal szembesülő vevőknek és a felső korhatáron túli igénylőknek mégis különösen nagy tétje lehet annak, hogy beleférnek-e az Otthon Start átmeneti időszakába. [6]
A két kamatszint közötti eltérés hosszú futamidőn jelentős. Saját, szemléltető számításunk szerint egy 40 millió forintos, 25 évre felvett, egyenletes havi részletekben törlesztett hitelnél 3 százalékos kamattal körülbelül 190 ezer, 5 százalékkal 234 ezer forint a havi törlesztő. A havi különbség mintegy 44 ezer forint, a teljes futamidő alatt pedig hozzávetőleg 13,2 millió forint. A számítás díjak, akciók és türelmi idő nélkül készült; az egyedi banki ajánlatok eltérhetnek.
A kormány az átalakítást a támogatások célzottabbá tételével indokolja. Magyar Péter arra hivatkozott, hogy az Otthon Start hitelfelvevői között a magas jövedelműek jelentősen felülreprezentáltak voltak. A kabinet az új lakásprogram részeként bérlakások és kollégiumi férőhelyek építését, valamint energetikai felújítások támogatását is ígéri. Ezek a célok a lakhatási gondok szélesebb körét érintik, megvalósításuk hatása azonban később lesz mérhető. [7]
A mostani hajrában a Duna House szerint a jogilag és műszakilag rendezett, gyorsan értékesíthető ingatlanok kerültek előtérbe. A társaság banki előminősítést és rendezett iratokat tart szükségesnek a biztonságos szerződéskötéshez. A szoros határidő ugyanis nem oldja fel az ingatlan ellenőrzésének szükségességét, és nem teszi automatikussá a hitel jóváhagyását. [1, 2, 8]
Külön figyelmet érdemel a foglaló sorsa. A Digitális Állampolgár hivatalos tájékoztatója is figyelmeztet arra, hogy sikertelen banki hitelfelvétel miatt a vevő akár a foglalóját is elveszítheti. A következmények a megállapodástól és a meghiúsulásért viselt felelősségtől függnek. Ezért a finanszírozás elmaradásának esetét az ügyvédnek a felekkel előre tisztáznia kell, és az elfogadott feltételeket a szerződésben is rendezni érdemes. [8]
Az Otthon Start súlyát jelzi, hogy a BiztosDöntés.hu összesítése szerint a 2025. szeptemberi indulástól 2026. augusztus végéig 2045 milliárd forint értékben kötöttek ilyen hitelszerződéseket a bankokkal. A portál szakértője a november közepéig még beadott igénylésekből később létrejövő szerződésekkel együtt 2200–2500 milliárd forintos végső összeget valószínűsít. Ez előrejelzés, nem lezárt statisztika. [9]
Ugyanezen elemzés szerint az államilag támogatott konstrukciók aránya az új lakáshiteleken belül a korábbi 20–25 százalékról nagyjából 80 százalékra emelkedett. Ilyen piaci súly mellett a feltételek változása a vásárlók döntésein keresztül az eladók alkupozíciójára és a következő hónapok forgalmára is hatással lehet. A mostani roham után ezért még korai lenne biztos áresést vagy tartós fellendülést ígérni. [9]
Az agglomerációs ügyvédek késő estébe nyúló ügyfélfogadása az átállás gyakorlati terhét mutatja. A célzottabb támogatásról szóló vita mellett az is számít, mennyi idő jut a már előkészítés alatt álló vásárlások rendezésére. Egy hosszabb, előre ismert átmenet mérsékelhette volna a torlódást. A lakásvásárlóknak pedig a határidő szorításában is időre van szükségük ahhoz, hogy ellenőrizzék a feltételeket, és felmérjék a több évtizedes kötelezettség következményeit.
Kép:
Hírstart.hu
Források
Saját értesülés: a szerkesztőség által az agglomerációban megkérdezett ügyvédek beszámolója a szabad időpontok hiányáról, a túlóráról és a késő estig tartó ügyfélfogadásról.
[1] HVG 2026. október 29. A Duna House lakáspiaci becslése és a szerződéskötési hajrá
[2] Portfolio 2026. október 29. Azonnali roham indult az Otthon Start hitelekért
[3] HVG 2026. október 27. A kivezetés bejelentése és a határidők pontosítása
[4] MTI 2026. október 27. Magyar Péter bejelentése az átmeneti határidőkről
[5] 227/2025. (VII. 31.) Korm. rendelet 33. § Hatályos átmeneti rendelkezések
[6] Wekerle Plusz A program hivatalos tájékoztatója
[7] Magyarország Kormánya 2026. október 27. Az átfogó Wekerle Program bemutatása
[8] Digitális Állampolgár Teendők lakásvásárlás előtt
[9] BiztosDöntés.hu 2026. október 29. Az Otthon Start szerződésállománya és várható végső összege