A nettó béralku csapdája: Hogyan formálják át a munkáltatói bérstratégiák a törvényes SZJA-kedvezményeket?
admin október 3, 2026 0
A magyar személyijövedelemadó-rendszer az elmúlt években jelentős jóléti és demográfiai fókuszú átalakuláson ment keresztül. A 2026-ban elérhető adóalap-kedvezmények – köztük a 25 év alattiak SZJA-mentessége (amely 2026-ban havi 715 765 Ft bruttó jövedelemhatárig érvényesíthető), a 30 év alatti anyák kedvezménye, valamint a megduplázott családi adókedvezmény – érdemi pénzügyi segítséget hivatottak nyújtani a munkavállalóknak.
Szakértői szemmel vizsgálva a munkaerőpiaci folyamatokat azonban látható, hogy a transzparencia hiánya és a nettó alapú béralku gyakorlata lehetőséget teremt egyes munkáltatók számára, hogy ezeket az állami támogatásokat saját bérköltségeik optimalizálására fordítsák. Ez a mechanizmus közvetlenül sértheti a munkavállalók hosszú távú anyagi és szociális biztonságát.
A visszaélés működési modellje a bérstruktúrában
A probléma gyökere a magyar munkaerőpiacon mélyen berögzült „nettó szemlélet”. Ha a felek a munkaszerződésben vagy a béralku során fix nettó összegben állapodnak meg, a munkáltatók egy része az adókedvezményt nem plusz jövedelemként adja át a dolgozónak, hanem a bruttó alapbér mesterséges leszorítására használja fel.
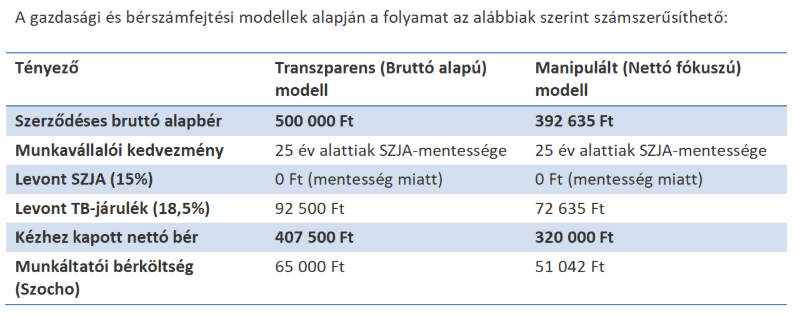
A modell elemzése: Ha a munkavállaló piaci értéke 320 000 Ft nettó jövedelem lenne adókedvezmény nélkül (ami 500 000 Ft-os bruttót igényel), a munkáltató a nettó alku miatt megteheti, hogy a bruttót visszavágja 392 635 Ft-ra. A dolgozó megkapja a kért 320 000 Ft-ot, ám a vállalat havonta közel 21 500 Ft bérköltséget és szochót takarít meg, miközben az adókedvezmény valós kedvezményezettje törvény szerint kizárólag a dolgozó kellene, hogy legyen.
Hosszú távú kockázatok: A bruttó bér mint a szociális biztonság alapja
A munkavállaló szempontjából a mesterségesen alacsonyan tartott vagy csökkentett bruttó alapbér súlyos, sokszor visszafordíthatatlan kockázatokkal jár. A hatályos jogszabályok értelmében ugyanis minden állami és társadalombiztosítási ellátás alapját a bruttó jövedelem, illetve a megfizetett járulékok képezik.
· Családalapítási ellátások (CSED, GYED): A Csecsemőgondozási Díj (CSED) és a Gyermekgondozási Díj (GYED) összege közvetlenül a szülést megelőző időszak bruttó jövedelméhez igazodik. Egy alacsonyabb bruttó bér miatt a kismama havi szinten akár százezer forint feletti összegtől is eleshet a gyermekével otthon töltött időszak alatt.
· Keresőképtelenség (Táppénz): Betegség vagy baleset esetén a táppénz alapja szintén a bruttó bér (főszabály szerint annak 50-60%-a). Az alacsony bruttó bér radikálisan csökkenti a betegszabadság és táppénz idejére járó juttatást.
· Nyugdíjvárakozások: A jövőbeni öregségi nyugdíj összege a szolgálati idő mellett a bejelentett bruttó keresetekből számított életpálya-átlagbértől függ. A csökkentett bruttó bér tartósan devalválja a majdani nyugdíjértéket.
· Hitelképesség és banki minősítés: A pénzintézetek a jövedelemarányos törlesztési mutató (JTM) vizsgálatakor az elsődleges, igazolható bruttó és nettó munkabérből indulnak ki. Az adókedvezményeket a bankok egy része időszakos vagy feltételes jövedelemként kezeli (pl. a 25 expansion korhatár miatt), így az alacsony bruttó bér jelentősen rontja a hitelfelvételi esélyeket.
Iránymutatás a munkavállalói érdekérvényesítéshez
Szakmai szempontból a munkavállalók tudatossága a legfontosabb védelmi vonal a bérpiaci manipulációkkal szemben. Az alábbi lépésekkel biztosítható a törvényes jogok maradéktalan érvényesítése:
· Szigorúan bruttó alapú béralku: Sem állásinterjún, sem éves bérfelülvizsgálat során nem javasolt nettó összegekről tárgyalni. Kizárólag a fix bruttó alapbért szabad rögzíteni a munkaszerződésben és annak módosításaiban.
· A munkaszerződés záradékainak ellenőrzése: Nem szabad elfogadni olyan szerződéses kitételeket, amelyek a bruttó bér mértékét az aktuálisan igénybe vett adókedvezményekhez vagy a családi állapothoz (pl. eltartottak száma) kötik.
· A bérjegyzék (bérpapír) havi szintű monitorozása: A munkavállalónak joga van látni, hogy az adóalap-kedvezményt a törvényi sorrendnek megfelelően a bruttó béréből érvényesítették-e, és az nem vezetett-e a szerződéses alapbér burkolt csökkenéséhez.
Az adókedvezmény nem a munkáltató támogatása, hanem a munkavállaló törvényes jussa – a bértranszparencia megőrzése a fenntartható és méltányos foglalkoztatás alapköve.
A linken lévő cikk felhasználásával készült: 24.hu